mardi 27 janvier 2009

Fin de course pour Harmony Gold?


Harmony Gold fait partie des plus gros producteurs d'or au monde, sa production étant effectuée essentiellement en Afrique du Sud. Harmony fait aussi partie de la liste des producteurs d'or en difficultés, mais il faut dire que les conditions d'extraction sont devenues plus difficiles ces dernières années en Afrique du Sud. C'est d'ailleurs pour cela que la chine est devenue la pays extrayant le plus d'or en 2007. En effet, les meilleurs gisements d'Afrique du Sud tendent à se tarir, je me rapelle des pannes d'électricité il ya quelques mois, mais aussi des problèmes concernant la sécurité. D'ailleurs sa production de kg d'or a été plus faible en 2008 qu'en 2007. Tout cela explique pourquoi Harmony Gold n'a pas profité à l'instar de ses concurrents en 2007 de la formidable hausse des commodities, et de l'or, qui a passé en début d'année la barre des 1 000 $ l'once (record historique en valeur de 1 030$/oz atteint en mars). 


L'or se porte assez bien ces derniers jours, puisque les cours collent avec la barre des 900 $ l'once et Harmony Gold effectue une bonne séance: le titre a testé une résistance importante à 8.90 €. Actuellement, le titre est bien redescendu, à 8.74 €. Les stochastiques et le RSI laissent peu de place à une poursuite de la hausse, mais elle reste possible, j'estime que nous pourrions voir Harmony monter au maximum jusqu'à 9.30 € (sur le court terme), prochaine résistance capitale. La faiblesse des volumes laissent penser que le mouvement n'est pas très solide, je suis baissier sur le titre avec pour points d'entrée 8.80-8.90 € puis 9.20-9.30 € avec un objectif de 7.50 €, qui devrait être une première zone de soutien pour le titre. Si jamais la baisse continuait (ceci représenterait déjà plus de 11 % de chute par rapport au plus haut du jour), elle trouvera support à 6.50, de manière très probable. Vous remarquerez qu'il est aisé de tracer des supports et résistances graphiques sur ce titre, qui est généralement assez concordant avec les analyses techniques.

Attention aux évolutions des cours de l'or, qui précipitent toujours des variations importantes sur Harmony Gold.


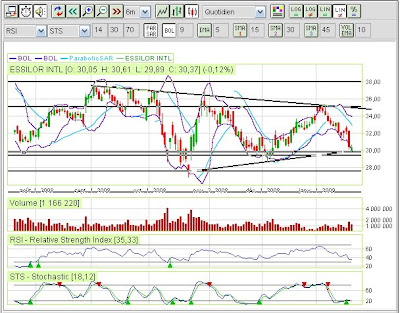
Bons points d'entrée sur Essilor aujourd'hui sous les 29.80 € (analysée la semaine dernière). Danone semble avoir commencé le retournement sur lequel je parie, séance calme pour le titre.
Bons trades.

dimanche 25 janvier 2009

Groupe Danone (BN), vers une hausse court terme


Je poste rapidement en ce dimanche soir le graphique de Danone. Le titre évolue dans un range depuis le mois d'octobre et perd près de 10 % par rapport aux 6, 7 janvier. Le RSI n'est pas encore dans la zone de survente, mais les stochastiques laissent envisager la reprise de la hausse. Le support des 40 € a tenu vendredi, et confirme, pour le moment, la solidité de ce niveau. Il faudra surveiller le comportement des cours à ce niveau. Objectif raisonnable de 44 €.   

La semaine qui s'annonce, chargée en nouvelles économiques et d'entreprises pourrait invalider mon scénario. Communiqué de la Fed mercredi et PIB US vendredi à suivre notemment.

Article complété plus tard, bons trades.


mercredi 21 janvier 2009

Essilor (EI), probable retournement haussier à venir


Le rebond de ce mercredi a finalement bien tenu, les indices new yorkais grimpent fortement en fin de séance, le Dow jones réalisant la plus mauvaise performance avec un gain de 3.50 %. Le secteur banquaire, décimé hier, se reprend de plus de 6 %, mené par Bank of America (NYSE:BAC) à + 30 %, JP Morgan (NYS:JPM), ou encore State Street (NYSE:STT). Le secteur énergétique n'est pas en reste car le light sweet crude oil est repassé sur les 43 $, ce qui permet au secteur de gagner plus de 5 %. Cette excellente séance, qui ne permet pas de rattraper toutes les pertes de mardi, s'explique par l'annonce du secrétaire du Trésor, Mr Geithner, qui prévoit que le président Obama présentera son plan de relance, ou plutôt son plan de "dégel du crédit" dans les prochaines semaines, ce qui rassure les marchés quant à la rapidité de la mise en place de la nouvelle administration.


Le belle séance du jour est rassurante, mais ne garantit en aucun cas que l'embellie durera. J'ai repéré quelques titres se trouvant à des niveaux attractifs, globalement peu cycliques, considérés comme solides, et déjà abordés les mois précédents, comme vivendi (VIV), Carrefour (CA: fortement touché par des dégradations d'analystes). Une des valeurs qui retient particulièrement mon attention est Essilor (EI). En décembre j'avais conseillé l'achat au niveau des 30 € avec un objectif de 35 € qui a été atteint. Nous sommes revenu au même point, l'action côte 30.37 € à la clôture parisienne. (Pour plus de détails concernant l'entreprise, consultez ma dernière analyse du titre: Analyse d'Essilor, décembre 2008)


Comme vous pouvez le constater, les variations du titre Essilor sont assez limitées, quand on les compare aux autres composantes du Cac40. Les signes de survente se font nombreux, les stochastiques permettent d'envisager un retournement haussier, qui pourrait commencer dès maintenant, ou après un contact, si possible prolongé, de la zone support des 29.4-30 € (le titre est passé brièvement sous les 30 € en séance). Hier, le support oblique des 31 € n'a pas résisté, et il reste encore une petite marge de baisse au niveau du RSI. Les moyennes mobiles courtes restent légèrement au-dessus des moyennes mobiles longues, le Macd lui est assez neutre depuis quelques temps. J'apprécierai que la situation de fin novembre-début décembre se reproduise, ce serait idéal, nous verrons. Je suis donc haussier sur le titre, mêmes objectifs que la dernière fois: alléger à 33 € et liquider à 35 €. La valeur n'est pas particulièrement attractive pour une prise de position de long terme, le titre n'ayant que peu souffert de la chute des marchés (voir l'analyse du titre du 6 décembre).

Un cabinet d'études craint que la récession s'abatte finalement sur Essilor et plus largement sur le secteur des verres correcteurs. Cette conclusion a été tirée après la publication des résultats de Johnson & Johnson (NYSE:JNJ), qui a fait état d'un ralentissement prononcé dans sa branche de lentilles de contact. A voir si cela pénalisera véritablement Essilor...De plus tous les brokers ne sont pas négatifs, le consensus est à "renforcer".  J'ai par ailleurs trouvé une analyse récente du titre faite par UBS, qui globalement correspond à mon avis sur le titre: une valeur intéressante, mais un peu chère (PER supérieur à 17).


A suivre de près demain, les banquaires, comme aujourd'hui, le secteur pétrolier, ainsi qu'Apple (NASDAQ:AAPl) qui dévoile son CA et ses résultats peu après la clôture.

Bons trades.

mardi 20 janvier 2009

State Street Slump: isn't it a bit exagerated?


Les banques n'ont pas été à la fête en ce jour de passation de pouvoir aux Etats-Unis. Le secteur financier US a cédé plus de 10 % sur la séance. Les banques britanniques, secourues une nouvelle fois par le gouvernement, en sont la principale explication. En France, BNP a perdu plus de 12 % sous les 24 € (j'espère que les éventuelles positions ouvertes sur ce titre avaient des ordres stops! Le support des 29-30 € n'a été d'aucune efficacité, contrairement à ce que j'avais anticipé: BNP a perdu pratiquement 1/3 de sa valeur sur à peine 3 séances), la SocGen sa consoeur abandonne plus de 10 %: les deux françaises tombent plus bas qu'à la fin 2008. Aujourd'hui, BNP continue sa chute, mais la SocGen a ouvert en hausse de 6 % suite à une prévision de profits sur l'année 2008 de 2 milliards €: la banque semblerait avoir su gérer la tempête après avoir été la première échaudée lors de l'affaire Kerviel. Hier sur le NYSE, la financière de Boston State Street (NYSE:STT) a clôturé en chute libre de près de 60 % sous les 15 $, après une baisse des profits de 71 % au dernier trimestre, et surtout car l'avenir est plus qu'incertain. J'en profite pour rappeler que le Trésor US a pris une participation de l'ordre de 2 Mds $ dans State Street.
Le potentiel de rebond est important particulièrement pour ce titre. Il faudra pour permettre un retournement quelques nouvelles moins catastrophique que prévues, si je puis dire...Et si cette bonne nouvelle venait de la Société Générale? Cela est en tout cas rassurant! A noter égaement la surperformance d'IBM, qui devrait permettre une ouverture dans le vert de nombreuses valeurs technologiques.


  *
   
* Le navire de State Street flotte en eaux troubles


Sur le graphique, plus de support graphique en vue, il faut remonter en 1996 pour retouver des cours aussi bas. Seule constatation, la descente aux enfers s'est effectuée par étapes, progressivement, toujours pendant les périodes d'annonces de résultats. Déjà en septembre, le titre avait perdu près de la moitié de sa capitalisation en milieu de séance. Le scénario se répète donc, à plus grande échelle: j'estime que le potentiel de remontée est important, la chute des marchés me paraît excessessive, tout du moins pour la séance en cours. State Street est en chute libre, mais a tout de même réalisé une bonne année 2008. Ce qui est inquiétant, c'est 2009: chute anticipée des profits, dépréciations d'actifs massive (le portefeuille d'investissement du groupe fait état des pertes non réalisées de plus de 6 milliards, à mettre en rapport avec la capitalisation actuelle de 6.5 milliards $). Rien qu'au dernier trimestre, les profits ont fondus de 71 %, passant de 223 millions $ à 65 millions $. Pour moi, le titre devrait remonter (je pensais qu'il allait le faire en fin de séance hier), comme BNB qui flirte ce matin avec la barre des 20 €. Nous pourrions revoir State Street au niveau des 20 $ prochainement, mais ceci n'est pas de l'ordre du très probable, seulement de l'ordre du probable. Le PER actuel est extrêmement faible, mais cela s'explique par l'anticipation de chute durable des résultats pour les prochains trimestres.


En conclusion, j'anticipe une remontée au cours de la séance des banquaires, une remontée qui pourrait s'étaler sur plusieurs séances, mais les risques et la volatilité sont trop importants pour prendre une position de ce type là, le rebond pourrait ne pas durer du tout. Certains peuvent voir des points d'entrée de long terme sur certaines valeurs banquaires ou financières, comme State Street, Wells Fargo ou autre. Je dénonce le manque d'information qui ne permet pas de se positionner de manière sereine: qui avait anticipé cette nouvelle vague de sauvetage des banques anglaises ou le retour prochain de CitiCorp? Des actions du nouveau président en charge pourraient booster les marchés, peut-être suis-je légèrement trop optimiste?


Bons trades


Mise à jour 17.00: Le rebond bien entamé pour State Street qui a gagné plus de 10 %, BNP plus de 3 % s'essoufle déjà. La confiance n'est toujours pas revenue. Le potentiel de baisse, si les supports de novembre sont cassés (les supports des indices US) est important. Près de 30 % selon des analystes techniques reconnus, Ralph Acampora et John Murphy. Le Dow Jones s'établirait alors à 6 000 points. Je détaillerai ce point de vue prochainement.


vendredi 16 janvier 2009

BNP @ 30 €: good buy

BNP Paribas est la première banque française, et a le mérite de continuer à réaliser des profits. L'actualité dans le secteur banquaire est dense aujourd'hui. Tout d'abord, BNP pourrait être impliquée dans l'affaire Madoff ce qui pèse sans doute sur le titre qui oscille autour de la "water line", à 30.15 € présentement. Ensuite, ce sont les deux géantes Américaines, Citigroup et Bank of America qui font la une. Ou plutôt les trois géantes: Citigroup a annoncé son split en deux firmes après avoir réalisé des pertes colossales, pour le 5ème trimestre d'affiler. La première, CitiCorp (on retrouve le nom de la banque des années 90) peut être qualifiée de "good bank", et la seconde, Citi Holdings, de "bad bank", regroupant les plus "mauvais" actifs.. Bank of America a de son côté annoncé des pertes de 0.48 $ par action pour le 4ème trimestre, alors que le marché s'attendait à un très léger profit. Bank of America a par ailleurs annoncé la réduction de son dividende, qui passe de 32 à 1 cent par action ce trimestre


Graphiquement, il reste encore un du potentiel baissier pour BNP. LE RSI et les stochastiques ne sont pas encore survendues, nous pourrions assister à une stabilisation autour du support des 30 €, ou plutot dans la zone des 29-30 € qui avait servi fin décembre à de nombreuses reprises. Il est trop risqué de prendre position maintenant pour viser un ample rebond (l'opportunité pourrait se présenter dans l'après -midi, mais rien de cetain, l'euphorie de premarket sur le secteur financier US pourrait ne pas durer suffisament longtemps), mais je suggère des prises de position sous les 30 €, au plus près des 29 € possible, et une revente rapide vers 30.30 €, 30.50 €.


Bons trades.

mardi 13 janvier 2009

Apollo Group (NASDAQ:APOL)


Apollo Group est une compagnie que je connais peu. Il s'agit d'une entreprise privée d'éducation, qui détient notemment l'université de Phoenix. Le 8 janvier dernier le groupe a publié des résultats largement supérieurs aux attentes. Les profits trimestriels ont atteint 140 millions $, soit 1.12 $ par action, contre un consensus de 98 cents par action. Les quelques compagnies qui parviennent à battre les estimations des analystes bénéficient d'importantes progressions, mais elles sont trop rapides pour la plupart. Ce fut le cas de Monsanto (NYSE:MON): mon objectif de 85 $ avait été atteint en un seul jour, ce qui représentait plus de 15 % de hausse. Depuis le titre abandonne déjà 9 % autour des 78 $.


J'estime qu'Apollo risque de connaitre le même sort. Je suis d'ailleurs surpris que le titre se soit stabilisée hier sur les 86 $. Le RSI, les stochastiques, tous les indicateurs indiquent que le titre se trouve en situation de surachat. Le titre devrait sortir de sa zone de surachat, le titre perd près de 3.5 % ce qui semble confirmer l'hypothèse. Mes objectifs sont simples: 75 $. A ce niveau, le titre entrera en contact d'un support et de sa ligne de tendance haussière. La valeur n'est pas une valeur défensive et ne verse aucun dividende. Elle est trop importante pour être rachetée par un concurrent (près de 13 milliards de capitalisation), le PER est très élevé, à 25. Totu ceci me laisse penser que les risques de poursuite de la hausse due à une OPA, à des achats à bon compte ou encore à des investisseents de long terme est quasi nulle. Attention à la zone des 80 $ qui devrait résister.


Abbott Laboratories (NYSE:ABT), un havre de paix?


Abbott, 49.50 $, est un des groupes majeurs de l'industrie pharmaceutique Américaine fondé en 1888 dans la région de Chicago, où il conserve aujourd'hui son HQ. Il est peu connu de notre côté de l'Atlantique mais a tout de même une capitalisation supérieure à 75 milliards $. Sa résilience à la crise a été exeptionnelle, le titre évolue entre 50 et 60 $ depuis déjà 2 ans, la chute de fin novembre de courte durée à 45 $ mise à part. Ce lundi, Abbott a annoncé l'acquisition d'Advanced Medical Optics (NYSE:EYE), une petite entreprise spécialisée, comme son code l'indique, dans le traitement de divers problèmes de vue (correction de la vue au laser notemment). Cette achat coutera au total environ 2.8 milliards $, dettes d'AMO comprises. La particularité de ce secteur de la médecine,c'est qu'il est en pleine croissance particulièrement aux Etats-Unis, mais les autres pays entrent sur cette même voie. A noter que la Californienne, AMO, a un chiffre d'affaires supérieur à 1 milliard $.


Abbott ne devrait pas avoir trop de difficultés à rendre cette acqusition profitable rapidement, les ventes sont appelées à exploser durant la prochaine décennie avec l'amélioration des techniques et également, avec le vieillissement de la population (Près d'une personne sur 2 de plus de 60 ans est touchée par la cataracte, dont le traitement est une autre activité majeure d'AMO). Cette acquisition confirme l'avis émis il y a quelques semaines: les achats de compagnies pharmaceutiques, de biotechs devraient être nombreux car les grandesp harmaceutiques ont du cash, des ventes globalement stables, et sont parfois à court d'avancées médicale (Je pense à Pfizer, NYSE:PFE, qui n'a AUCUN blockbuster en phase d'approbation, ou en fin de phase de test. Pour y remédier, Pfizer n'aura certainement pas le choix, elle devra s'accroitre de manière externe, tout du moins durant les 5 prochaines années. Ne pas négliger néanmoins le rendement de Pfizer et ses efforts de réduction des couts).


Abbott a également confirmé ses anticipations de résultats 2008 et 2009 et espère réaliser une nouvelle fois une croissance des ventes à deux chiffres. Plus de détails seront transmis le 21 janvier. Abbott n'a donc pas souffert de la tempête boursière des derniers mois, c'est pourquoi je la qualifie de havre de paix. Ayant surperformé l'année dernière, le titre peut paraitre assez "cher" par rapport à certains de ses concurrents avec un PER de 17, mais ceci n'est pas excessif dans le secteur pharmaceutique, considéré comme le secteur défensif par excellence. Abbott n'est donc en aucun cas sous-évaluée, et cette action n'est pas idéale pour un investissement de long terme, partant sur de bonnes bases et des niveaux attractifs. Le rendement offert par le titre est légèrement inférieur à 3 % aux niveaux actuels, nous pouvons trouver mieux ailleurs.


L'entreprise, elle, est sur de bonnes bases pour bien continuer sa croissance. Mais, pour moi, les opportunités se situent plutot à court terme. Abbott est en phase baissière depuis le mois d'octobre, depuis la zone des 60 $. Les supports sont à portée de main: celui des 50 $ résiste, si l'action clôture aujourd'hui au-dessus, ceci sera un signe positif, et le prochain support, 48 $, est très proche. Stop loss à placer à proximité, "au cas où" sous les 45 $, une autre zone où Abbott a de nombreuses fois trouvé support par le passé. Objectif très proche, 54 $ serait largement suffisant après une allègement de la position sur les 52 $. Le RSI et les stochastiques n'indiquent pas encore de signal d'achat, c'est pourquoi il serait idéal d'entrer au niveau des supports inférieurs. Objectifs proches, 54 $ après un allègement de la position à 52 $.


Bons trades.