Affichage des articles dont le libellé est Round-up. Afficher tous les articles

vendredi 6 août 2010

Corn Futures (Sept 10): Emballement des cours à venir? [contrat à terme maïs]

La mauvaise récolte de blé 2010, source du problème:

Tout le monde parle de la Russie et de la potentielle récolte catastrophique en Russie et de l'interdiction des exportations de blé à partir de la seconde partie du mois d'aout jusqu'à la fin de l'année. La Russie étant généralement le 4ème producteur mondial de blé, cela est fort ennuyeux, d'autant plus que la Fédération incite ses voisins à en faire de même. Résultat, une hausse des prix du blé de plus de 80 % (par rapport aux plus hauts intraday) depuis début juillet. Il faut également rappeler que l'Australie souffre d'une sécheresse assez forte, moins que la Russie certes, mais tout de même. Et puis le Canada (6ème producteur), est touché à l'inverse par un temps très humide...
Mais globalement, après des années de production record, les entrepôts sont largement remplis, et les productions des USA et de l'Union Européenne semblent satisfaisantes, malgré quelques inquiétudes à cause des fortes chaleurs qui ont eu lieu en juillet et qui auront certainement dégradé la qualité des grains.


Un problème peut-être surestimé?

Il semble que la hausse des prix ait été bien suffisante, mais avec ces diverses inquiétudes, au moindre problème avec les prochaines récoltes de blé de printemps aux USA (la moisson va prochainement débuter là-bas), nous risquons d'atteindre à nouveau les sommets du début de l'année 2008.
Les prix se trouvent largement en zone de surachat, mais cela ne signifie pas grand chose quand les prix s'emballent à cause d'une pénurie potentielle (bien que peu probable)... Mais après 3 séances de progression d'au moins 50 $ par contrat, les futures cèdent un peu de terrain ! J'ai identifié une situation fort comparable en aout 2007, à des prix similaires.... Simplement en mettant en parallèle les deux situations, eh bien nous pourrions en conclure que les prix du blé n'ont pas fini de s'envoler ! Cela dit, cette fois-ci, la hausse a été bien plus rapide, et n'étant absolument pas compétent en la matière, je préfère ne pas trop m'exposer! ☺
Je me contente donc de placer des ordres en fonction des signaux que j'ai et des lignes tracées sur mes charts.


Les conséquences collatérales possibles:

Mais, ce que l'on oublie souvent, c'est que le blé ne va pas être la seule victime en Russie! Toutes les autres cultures vont être touchées, et l'interdiction d'exporter du blé a été étendue à tous les autres céréales, peu ou prou. Parmi eux, le maïs. La production russe est minime pour ce type de culture, quasi négligeable (moins de 7 millions de tonnes, c'est à dire 300 millions de tonnes de moins que les USA à eux seuls).
Mais, lorsqu'une sorte de céréale vient à manquer, la consommation des autres tend à augmenter, logiquement. Or, le maïs et le blé sont particulièrement liés. Si, effectivement, la moisson s'avère aussi mauvaise que prévue en Russie (voire pire selon certaines estimations privées), et si les USA ne font pas aussi bien que prévu, il pourrait y avoir une consommation accrue de maïs, en particulier en ce qui concerne l'élevage ou encore la production de biofuels surtout, tandis que les habitudes de consommation des humains ne devraient pas beaucoup évoluer. Et donc, la flambée des cours du blé actuelle pourrait être en mesure d'exercer une pression à la hausse sur les autres cours agricoles, en particulier sur ceux du maïs, dans un avenir assez proche. Comme je l'écrivais plus tôt, il ne faudra pas que la météo dégrade les prochaines récoltes, sinon, nous pourrions bel et bien assister à nouveau à une spirale haussière des cours des produits agricoles.


Le maïs: prochain sur la liste?

Il me semble donc intéressant de commencer à surveiller de très près les prix du maïs (qui avaient commencés à flamber en même temps que le blé en 2007 puis en 2008 à cause de l'inondation de nombreuses cultures US en Iowa).
La majeure partie de la hausse pour le blé est déjà effective, j'ai manqué le début, je n'ai pu attraper qu'une petite portion du mouvement, vraiment minime, tandis que le maïs a atteint hier une résistance majeure (et s'est retourné à la baisse). En fait, les prix du maïs (j'aborde ici uniquement les futures pour Septembre) ont atteint une zone de résistance majeure qui s'étend de 425 $ à 450 $ grosso modo.

Les produits agricoles réalisent très souvent des mouvements très amples, avec des tendances de fond majeures. Les 450 $ n'ont pas pu être dépassés cette année ni l'année dernière. De ce fait, sous ce niveau, on ne peut que s'attendre à voir des mouvements limités. Mais au-delà, cela pourrait être le début d'une phase bullish de grande envergure.
Mais pour l'heure, le maïs n'a été capable de grimper "que" de 30 % par rapport au 30 juin, où les prix avaient d'ailleurs atteint un plus bas annuel.


Graphique hebdomadaire des prix du maïs depuis fin 2005

Le mouvement de hausse du maïs me semble encore incertain, mais il faudra s'attendre à ce qu'il s'enclenche.
Si le temps est clément et favorable aux cultures, il se peut que ce mouvement majeur n'ait pas lieu, auquel cas les cours du maïs virevolteront encore quelques temps entre 300 et 450 $.

Mais une chose me semble acquise -ou presque- : la demande d'engrais, de cultures plus efficaces (c'est à dire génétiquement modifiées), d'équipement agricole devrait être soutenue cette année, pouvant redresser des titres comme Monsanto (NYSE:MON) qui perd 25 % sur l'année (j'apprécie le titre, la chute est principalement causée par une baisse considérable du produit des ventes de round-up, son business principal, mais justement, la compagnie fait en sorte de se développer ailleurs depuis quelques années...Il ya a fort à dire sur la valeur, actuellement au centre d'une procédure judiciaire justement à cause de la mauvaise communication de Monsanto quant à ses difficultés concernant le round-up) et qui vient de relever son dividende de 4 cents par an, et pourquoi pas également des valeurs comme John Deere (NYSE:DE), spécialisées en tracteurs et autres équipements destinés aux farmers.


La météo, variable déterminante:

Vous l'aurez compris, beaucoup va dépendre de la météo au cours des prochaines semaines, surtout dans les plaines Américaines mais pas seulement. Ce n'est pas un hasard si toutes les grandes banques disposent d'un ou plusieurs météorologistes à leur service afin d'orienter leurs traders. Centaurus, le Hedge Fund de John Arnold (ancien trader de chez Enron), a même une équipe entière de météorologistes, ce qui a certainement contribué au succès de ce hedge fund, pour qui une année normale est synonyme de 80 % de plus-values !

Bref, pour tirer partie au maximum des prix des produits agricoles engagez un météorologiste, ou épousez-en un(e).


(NB: cet article n'est qu'une réflexion personnelle et mériterait plus de détails et de connaissances)


Bons trades :)

Trade Corn Futures and get CASHBACK on every trade you make through this website !
(for more info, contact me)


lundi 12 avril 2010

Monsanto (NYSE:MON): Retournement Haussier Envisagé

Cela doit bien faire un semestre, voire plus, que je n'ia pas publié d'analyse d'action. Cela me manquait, car ma spécialisation sur le Forex et les Futures sur indices et pétrole n'est pas volontaire, elle est le fruit d'un manque de temps... Je suis de près un tout petit échantillon de valeurs, et parmi elles, Monsanto, le géant de l'agribusiness de St Louis. Le titre est sorti de sa phase de frote croissance, qui a eu lieu lorsque l'ensemble des matirèes premières flambait. Actuellement, les prix agricoles sont redescendus, et on observe une certaine stagnation des prix des principales essences sur lesquelles Monsanto intervient, à savoir le soja, le maïs... J'estime qu'il ne faut pas s'attendre à de nouvelles envolées avant qu'une nouvelle tendance haussière de fond se mette en place sur les produits agricoles. Je vous invite à consulter un de mes précédents articles sur Monsanto si vous souhaitez avoir plus de précision sur leurs activités.


Monsanto a publié des résultats trimestriels en déclin mercredi dernier, avec un bénéfice par action de 1.60 $ par action contre 1.97 $ un an plus tôt (alors que le consensus visait 1.73 $ par action). Le management évoque la stagnation des prix du round-up ® comme cause principale de ces chiffres décevants, mais je me permets de rappeler que la firme tâche de se défaire de cette trop forte dépendance à ce produit.


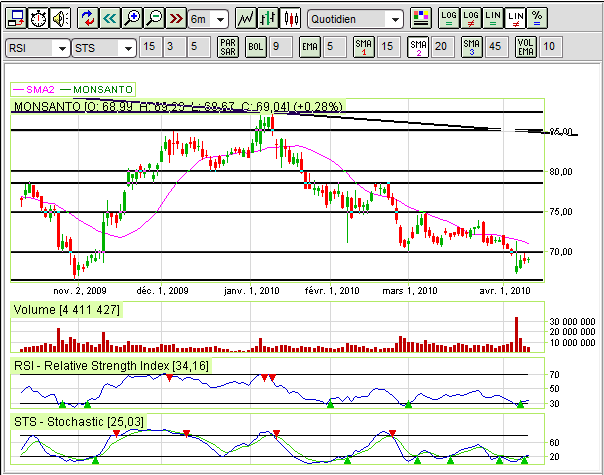
Navré pour ce chart de piètre qualité, j'utilise le site Fortuneo ancienne version.
Avant toute chose, je dois être honnête avec vous: je ne suis pas disposé à prendre effectivement position sur le titre en-dehors du mode démo pour plusieurs raisons: le fait que l'action soit libellée en Dollars US (mais on la retrouve à Francfort si je ne m'abuse, je n'en suis pas certain cepedant), ensuite la faiblesse du dividende et l'importance du PER font que je ne suis pas particulièrement rassuré.


Ceci dit, voici mon opinion concernant Monsanto. Remarquez la similarité avec la situation de novembre dernier.
A chaque fois que le titre est repassé sous les 70 $, cela a été pour moi un point d'entrée idéal. Actuellement, on peut voir que le RSI sort de la zone de survente, synonyme de signal d'achat, els stochastiques en font de même après plusieurs faux signaux au cours des précédentes semaines.
Ainsi, je suggère de prendre une position long, malgré les déceptions concernant le trimestre et une dégradation de la part de Jefferies, qui émet un conseil neutre sur la valeur, contre un conseil d'achat précédemment. L'analyste ne vise plus que 71 $ pour le titre très peu ambitieux donc.

J'estime que le risque devrait être limité à 65 $ environ, maximum à 10 % de perte par rapport aux cours actuels. Ainsi, pour une prise de position entre 67 et 69 $, je pense que le titre a du potentiel pour repasser les 70 $ et clôturer au-dessus, ce qui devrait se faire rapidement pour validerm on avis. Ensuite, je fixe mon objectif de hausse sur les 75 $, as usual en quelque sorte,  puis 78.50 $. En fonction de la situation en cas de retour confirmé à ce niveau, il sera peut-être possible d'assiter à un test des 80 $, pouvant ouvrir la voie des 85 $. Difficile d'aller plus haut cependant.
A suivre de près donc. Je rappelle donc que je ne prends pas position avec mes fonds personnels sur cette opération, mais que si j'avais suffisamment de cash disponible, je pourrais le faire. Ce n'est cependant pas mon cas, je préfère conserver mon cash pour me placer sur des valeurs en Euros, des valeurs de rendement comme Esso que j'avais mentionné il y a quelques semaines, de bons poulains attractifs comme Maurel & Prom, ou des pharmaceutiques en forme telles Stallergènes, Ipsen...


Bons trades à vous et à demain !

mercredi 1 juillet 2009

Monsanto (NYSE:MON) aurait besoin d'un petit coup de round-up...


Alors que je faisais le tour de mes valeurs précédemment traitées, je suis tombé sur Monsanto (NYSE:MON), la pestiférée. Ce n'est là que le sentiment d'un Frenchy de la campagne. Mais moi, Monsanto, j'apprécie beaucoup! Plusieurs fois conseillée sur mon blog, cette valeur m'a toujours réussi. Dernier conseil en date, un achat en janvier avec pour objectif 85 $ qui fut atteint. A l'époque Monsanto battait trimestre après trimestre toutes les estimations de ses résultats, les choses ont désormais changé. On distingue mal les petits triangles bleus du graphique ci-dessous, mais il s'agit en fait des résultats annoncés par Monsanto. Les triangles orientés vers le haut symbolisent une hausse, et inversement. Ainsi, en janvier Monsanto en était à 5 trimestres consécutifs de résultats en progression et supérieurs aux attentes. Les deux derniers trimestres ont été moins positifs, assez décevants même. Au dernier trimestre, les profits ont diminué de 14 %, accompagnés d'une annonce de suppression de quelques 900 postes (sur 22 000 employés environ).


La principale cause à cette baisse des profits est la perte de contrôle du marché des herbicides avec le round-up qui doit affronter la montée en puissance de la concurrence. Les profits engendrés par la branche Round-Up sont anticipés en chute de 50 % de 50 % d'ici à 2012, passant de 2 à 1 Milliard $. Ceci devrait être compensé, et même bien plus que compensé, grâce à la forte croissance des ventes des produits autres que les herbicides, autrement dit les cultures génétiquement modifiées et les engrais -en plein boom, et synonyme de rendements et de productivité agricole croissants (et aussi d'une amélioration des productions agricoles, du moins en théorie!). Le titre a connu un plus haut à 145.80 en juin 2008 avant une descente aux enfers avec le reste du marché et de ses paires à l'instar de Mosaïc (NYSE:MOS)


C'est ainsi que Monsanto n'a que peu profité du rebond des marchés depuis mars, mais prend 5 % depuis janvier. Le titre évolue grandement, mais dans un intervalle assez clairement limité, ce qui a souvent aidé à prendre position de par le passé. Le titre manque de soutien à court terme à cause des déceptions suite à la publication des résultats le 24 juin. Cependant, la zone des 74-75 $ à forte probabilité de rebond résiste depuis déjà une semaine et les stochastiques sont survendues. Il reste cependant encore de la marge au niveau du RSI ce pourquoi un positionnement idéal sur le titre ne se ferait pas avant les 70 $ (il est possible étant données l'environnement actuel qui entoure Monsanto que le titre plonge encore plus bas, peut-etre 65-66 $, et renoue ainsi avec les niveaux les plus bas de l'année, mais 70 $ me semble être un prix intéressant). Je ne tenterai rien avant qu'on approche de ce niveau ce qui risque de me faire rater une occasion, l'avenir nous le dira. Dans tous les cas, mon premier objectif se situe à 79.50 $, puis 85 $. Je doute que Monsanto rejoigne ce dernier niveau de prix rapidement, car véritablement le titre est malaimé ces dernières semaines. Et ce jour, malgré une belle performance des indices Américains (en tout cas à 18 heures), Monsanto ne parvient pas à s'afficher en hausse très nette, et vient de basculer dans le négatif, tout en évoluant autour de la water line. Ce pourquoi je manque de confiance quant à une prise de position immédiate, mais les boursicoteurs les plus agiles pourront tenter l'aventure.


Sur le long terme, il reste de la place pour croître. Comme le montre le diagramme de répartition des ventes de Monsanto, la firme est très centrée sur l'Amérique du Nord et l'Amérique latine. Les zones Europe-Afrique et Asie-Pacifique offrent de larges possibilités. La semaien dernière un nouveau produit a été scientifiquement approuvé par l'Union européenne. Le dividende est très limité et n'atteint même pas les 1.5 % de rendement aux niveaux actuels, ce n'est pas une priorité du management, qui vise avant tout GROWTH GROWTH et encore GROWTH.

J'avais écrit quelques détails sur Monsanto sur un article de janvier si cela vous intéresse.

Voilà pour Monsanto, à suivre de près durant les prochains jours.
Sinon j'ai mentionné Unibail-Rodamco (UL) plus tôt dans la journée qui a vraiment brillé aujourd'hui en montant de 5.50 %. J'apprécie le titre qui se trouve être une des composantes les moins traitées, les moins suivies et les mieux rémunérées du Cac40, mais là encore, il manque de signaux clairs et nets m'incitant à entrer dans une optique court-termiste. Mis à part le fait que la valeur a été ajoutée à sa Focus List par JP Morgan.Je suis plus inquiet pour le moyen terme, car cette foncière est centrée sur l'immobilier commercial (grands centres commerciaux dont celui de la Part-Dieu et tours de bureau principalement à la Défense), et ce segment particulier s'effondre véritablement: chute ou renégociation des loyers, endettement parfois important, réserves de cash largement distribuées sous forme de dividende au cours des dernières années, mais par chance la France est moins touchée que les Etats-Unis...Bref, je suis donc assez inquiet sur le moyen terme, mais moins sur Unibail que sur d'autres foncières. Là encore, je n'ai rien d'autre à faire qu'attendre un meilleur point d'entrée.


De plus, je le répète, m'en allant très bientôt en vacances, je préfère ne pas ouvrir de positions trop peu sûres. Le marché est en hausse très nette outre-Atlantique après des statistiques économiques assez contrastées. D'autres, tout aussi importantes, seront publiées demain avec, au premier plan, le taux de chômage US pour juin après l'estimation de ce jour, accompagné par le nombre de nouveaux inscrits à l'ANPE version US. J'ignore si le rebond d'aujorud'hui tiendra bon, mais le fait est que celui-ci n'est pas très très dynamique...La volatilité faiblit de jour en jour, j'ai parfois le sentiment que le marché a retrouvé quelque peu ses conditions pre-Lehman, et même s'il ne s'agit que d'un sentiment, ceci ne peut être que positif. Quoiqu'il en soit, bonne fin de trading session :)